Value Betting erklärt
Value Betting Secrets Revealed: Was Profis bei Quotenanalysen wirklich beachten
Professionelle Quotenanalyse ist keine Glückssache – sie ist Mathematik, Disziplin und systematisches Handwerk. Während die Mehrheit der Wettenden auf Bauchgefühl und Lieblingsteams setzt, arbeiten professionelle Analysten mit völlig anderen Methoden. Wir zeigen dir, welche konkreten Faktoren bei der Identifikation von Value-Situationen wirklich den Unterschied machen.
Wahrscheinlichkeitsschätzung: Das Fundament jeder Quotenanalyse
Die zentrale Frage: Profis fragen sich nie "Wer gewinnt?", sondern immer "Mit welcher exakten Wahrscheinlichkeit tritt dieses Ereignis ein?" Diese fundamentale Denkweise trennt systematisches Arbeiten von spekulativem Raten.
Die Berechnung echter Wahrscheinlichkeiten basiert auf mehreren Datenschichten. Zunächst werden historische Head-to-Head-Statistiken analysiert – nicht nur Ergebnisse, sondern Torverteilung, Ballbesitz, Schussverhältnisse und Defensive-Stabilität. Ein Beispiel: Wenn Team A in den letzten zehn Heimspielen gegen Team B siebenmal gewonnen hat, liegt die naive Wahrscheinlichkeit bei 70 Prozent. Doch das greift zu kurz.
Kontextuelle Anpassungen: Aktuelle Form, Verletzungen von Schlüsselspielern, taktische Veränderungen und Motivationsfaktoren müssen eingepreist werden. Ein Team, das in den letzten fünf Spielen nur einmal verloren hat, zeigt andere Wahrscheinlichkeiten als eines mit drei aufeinanderfolgenden Niederlagen – selbst bei identischer historischer Bilanz.
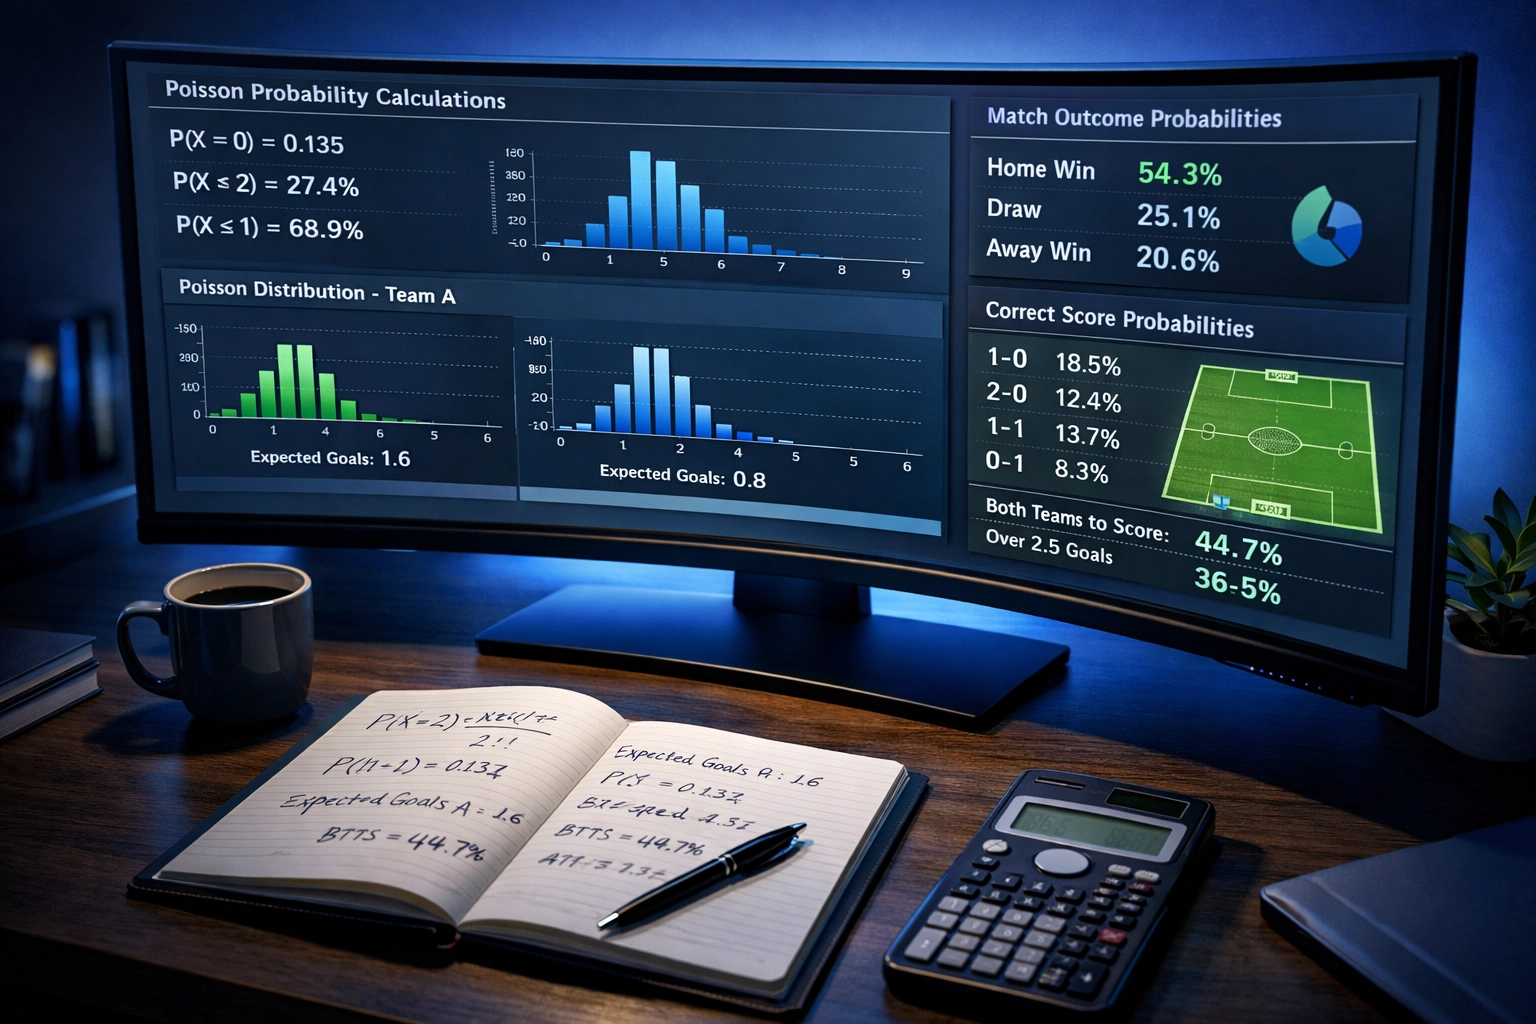
Poisson-Modelle können unter ihren Annahmen Torwahrscheinlichkeiten schätzen. Ein Vergleich mit einer Quote prüft dann einen Modell-EV, keine gemessene wahre Wahrscheinlichkeit. Fiktives Gegenbeispiel: Bei Quote 2,20 ergeben geschätzte 50 % einen EV von +10 %. Liegt die tatsächliche Wahrscheinlichkeit nur bei 40 %, beträgt der EV dagegen −12 %. Eine Schätzung oberhalb von 1 ÷ Quote beweist daher noch keine reale Value-Situation.
Line Shopping: Systematischer Quotenvergleich als Pflichtprogramm
Der Unterschied zwischen 1.85 und 1.92: Was nach einem marginalen Unterschied aussieht, summiert sich über Hunderte von Wetten zu signifikanten Profitdifferenzen. Professionelle Analysten vergleichen nie nur einen oder zwei Buchmacher – sie screenen systematisch fünf bis zehn Anbieter für jede einzelne Wettmöglichkeit.
Die Realität des Quotenmarktes: Verschiedene Buchmacher haben unterschiedliche Risikomodelle, Kundenstrukturen und Margen. Ein Anbieter, der primär deutsche Bundesliga-Kunden bedient, setzt andere Quoten auf Premier League-Spiele als ein britischer Buchmacher mit lokalem Kundenstamm. Diese Diskrepanzen schaffst du dir zunutze.
Praktisches Vorgehen: Führe eine Excel-Liste oder nutze spezialisierte Tools, die Quotenvergleiche automatisieren. Dokumentiere nicht nur die beste aktuelle Quote, sondern auch deren zeitliche Entwicklung. Manche Wettmöglichkeiten zeigen typische Muster – frühe Value-Quoten am Montag, die bis zum Spieltag sinken, oder späte Verschiebungen durch Sharp-Money am Freitagnachmittag.
Eine andere Anbieterquote kann als Preisvergleich dienen, ist aber keine bekannte wahre Wahrscheinlichkeit. Für denselben Ausgang bei identischer Abrechnung zahlt Quote 2,05 im Gewinnfall mehr als 1,87. Trotzdem können beide negativen EV haben: Bei fiktivem tatsächlichem p = 0,45 ergeben sich 0,45 × 2,05 − 1 = −7,75 % und 0,45 × 1,87 − 1 = −15,85 %. Aus dem Preisabstand allein folgen weder eine Fehlbewertung noch ein profitabler Einsatz.
Linienbewegungen: Das Verhalten des Smart Money verstehen
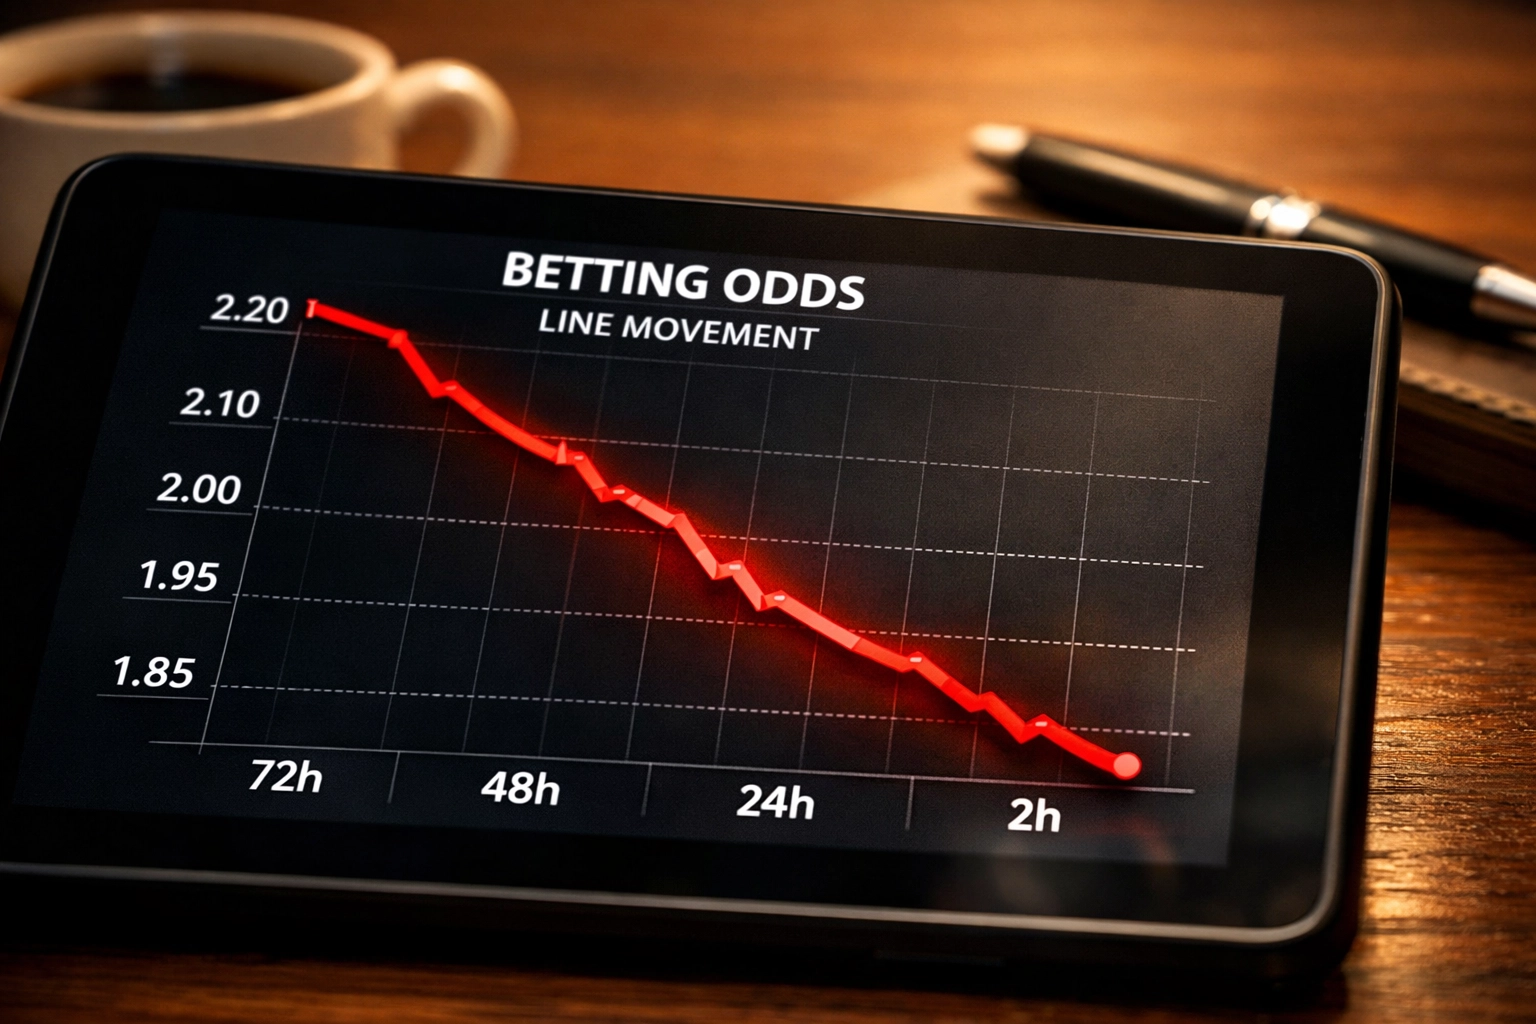
Quotenverschiebungen lesen: Ein Rückgang von 2,20 auf 1,85 zeigt zunächst eine Preisänderung. Ohne zusätzliche Daten lässt sich daraus weder eine bestimmte Kundengruppe noch deren Einsatzhöhe oder Informationsvorsprung identifizieren. Dass keine neue Meldung bekannt ist, beweist nicht, dass es keine neuen Informationen gab. Auch Buchmacherentscheidungen oder Reaktionen auf andere Preise kommen als Erklärung infrage. Eine historische Untersuchung von Levitt zeigt für ihren NFL-Datensatz, warum die Annahme eines stets nur ausgeglichenen Buches zu kurz greift; sie belegt keine konkrete heutige Fußballbewegung.
Die Timing-Frage ist entscheidend. Frühe Linienbewegungen – 72 bis 48 Stunden vor Anpfiff – resultieren typischerweise aus fundierten Analysen großer Spieler. Späte Bewegungen kurz vor Spielbeginn spiegeln oft öffentliches Wettverhalten wider, das emotionaler und weniger informiert agiert.
Reverse Line Movement: Steigt die Quote von Team A trotz 70 % der Wettscheine auf A, ist damit kein informierter Geldfluss auf B nachgewiesen. Wettscheinanteil, Einsatzsumme und mögliche Auszahlung sind verschiedene Größen. Fiktiv ergeben 70 Wetten à 100 Euro auf A 7.000 Euro und 30 Wetten à 10 Euro auf B nur 300 Euro. Im ursprünglichen Zahlenbeispiel sind drei Wetten à 5.000 Euro zwar 15.000 Euro gegenüber 10.000 Euro bei 500 Wetten à 20 Euro; für das Auszahlungsrisiko fehlen aber zusätzlich die Quoten. Weder Anzahl noch Betrag belegen die Sachkenntnis der Kunden.
Wir empfehlen die tägliche Dokumentation: Notiere Eröffnungsquoten, verfolge Bewegungen in festgelegten Intervallen (48h, 24h, 12h, 2h vor Anpfiff) und korreliere sie mit späteren Ergebnissen. Nach einigen Wochen erkennst du Muster, die anderen verborgen bleiben.
Mathematische Objektivität: Emotionen ausschalten, Kanten maximieren
Die größte Hürde: Dein Gehirn arbeitet gegen dich. Confirmation Bias lässt dich Informationen bevorzugen, die deine Meinung bestätigen. Recency Bias überbetont die letzten zwei Spiele gegenüber saisonalen Trends. Heimatverbundenheit verzerrt Wahrscheinlichkeitseinschätzungen.
Professionelle Analysten nutzen Checklisten und standardisierte Bewertungsprozesse, um subjektive Verzerrungen zu minimieren. Jede Wettmöglichkeit durchläuft dieselben acht bis zehn Prüfkriterien – Form, Head-to-Head, Verletzungen, taktische Matchups, Motivationsfaktoren, Wetterbedingungen bei relevanten Ligen. Nur wenn die berechnete Wahrscheinlichkeit die implizierte Quote um einen festgelegten Schwellenwert (oft 5-7 Prozent) übertrifft, wird die Wette platziert.
Trefferquote und Auszahlung gemeinsam lesen: Nur bei identischen Einsätzen und einer konstanten Quote ergeben 45 % Treffer bei Quote 2,40 rechnerisch +8 % realisierten ROI; 52 % bei Quote 1,85 ergeben −3,8 %. Ein Durchschnitt über alle angebotenen Quoten reicht bei unterschiedlichen Quoten nicht aus: Entscheidend sind die tatsächlichen Einsätze und die Quoten der gewonnenen Wetten. Diese Rückrechnung belegt keinen künftigen Vorteil.
Konkret bedeutet das: Ignoriere persönliche Präferenzen vollständig. Die Tatsache, dass du Dortmund-Fan bist, darf null Einfluss auf deine Wahrscheinlichkeitsberechnung haben. Setze nie auf "dein" Team, außer die Zahlen rechtfertigen es objektiv.
Kelly Kriterium und Bankroll Management: Die Einsatzstrategie
Was die Kelly-Formel berechnet: Für das einfache binäre Modell ohne Unentschieden oder Rückzahlung lautet der theoretische Anteil f = (p × Quote − 1) ÷ (Quote − 1). Er maximiert unter den Modellannahmen das erwartete logarithmische Kapitalwachstum, nicht jeden denkbaren Anlage- oder Sicherheitsmaßstab. Bei Beschränkung auf nichtnegative Einsätze wird ein negativer Wert als kein Einsatz behandelt. Die Herleitung in den Princeton-Unterlagen zum Kelly-Kriterium setzt insbesondere eine passende Wahrscheinlichkeit voraus; eine bloße eigene Schätzung macht den berechneten Anteil nicht tatsächlich optimal.
Rechenbeispiel: Bei angenommener Gewinnwahrscheinlichkeit 55 % und Dezimalquote 2,10 ist f = (0,55 × 2,10 − 1) / (2,10 − 1) = 0,155 / 1,10 ≈ 14,09 %, nicht 5 %. Das ist ein theoretischer Modellanteil und keine Empfehlung, diesen Betrag zu setzen. Schon eine falsche Wahrscheinlichkeitsschätzung verändert das Ergebnis erheblich. Formel: Princeton, Kelly-Kriterium.
Fractional Kelly und Modellrisiko: Half Kelly und Quarter Kelly verwenden die Hälfte beziehungsweise ein Viertel des berechneten Modellanteils. Kleinere Einsätze begrenzen den Verlust pro verlorener Wette, machen eine falsche Prognose aber nicht profitabel und garantieren weder Sicherheit noch langfristigen Gewinn.
Eine universelle seriöse oder sichere Mindest-Bankroll lässt sich aus 50–100 Einsatzgrößen nicht ableiten. Bei festen Einsätzen von 50 Euro wäre ein Budget von 500 Euro nach zehn aufeinanderfolgenden vollständigen Verlusten aufgebraucht. Größere Budgets ändern diese Rechenrelation, beseitigen aber weder Modellfehler noch das Verlustrisiko. Die früher genannten 2.000–3.000 Euro sind deshalb keine allgemein begründbare Mindestanforderung und keine Aufforderung, Geld bereitzustellen.
Marktineffizienzen gezielt ausnutzen
Wo entstehen systematische Fehlbewertungen? Buchmacher sind nicht perfekt. Bestimmte Märkte und Situationen produzieren wiederkehrende Value-Gelegenheiten.
Nischenmärkte und untere Ligen: Je weniger mediale Aufmerksamkeit ein Wettbewerb erhält, desto anfälliger sind Quoten für Ineffizienzen. Buchmacher investieren weniger Ressourcen in die Modellierung der vierten französischen Liga als in die Premier League. Wer sich spezialisiert, findet hier systematische Kanten.
Public Betting Bias: Die Öffentlichkeit überschätzt systematisch Favoriten, beliebte Teams und offensive Spielstile. Wenn Manchester United gegen einen Underdog antritt, fließt überproportional viel Geld auf United – nicht weil die wahre Gewinnwahrscheinlichkeit so hoch ist, sondern weil Freizeitwettende emotionale Präferenzen haben. Eine sinkende Favoritenquote und eine steigende Außenseiterquote bedeuten für sich jedoch keinen positiven Außenseiter-EV. Rein fiktiver 1X2-Markt mit unveränderten, im Beispiel als wahr angenommenen Wahrscheinlichkeiten von 60 % / 25 % / 15 %: Die Quoten ändern sich von 1,60 / 3,50 / 5,00 auf 1,50 / 3,50 / 6,00. Ohne Abzüge oder Rückzahlung beträgt der Erwartungswert des Außenseiters trotz der höheren Quote weiterhin 0,15 × 6,00 − 1 = −10 % des Einsatzes; zuvor waren es −25 %. Seine rechnerische Gewinnschwelle liegt bei 1 ÷ 0,15 ≈ 6,67. Die Rechnung folgt aus der Definition des Erwartungswerts. Die Werte sind gesetzte Modellvorgaben, keine beobachteten Manchester-United-Daten. Eine Preisbewegung identifiziert weder die tatsächliche Wahrscheinlichkeit noch ihre Ursache und garantiert keinen Gewinn.
Recency Bias ausnutzen: Nach drei Siegen in Folge werden Teams systematisch überbewertet, nach drei Niederlagen unterbewertet. Die statistisch erwartbare Regression zum Mittelwert wird vom Markt oft zu langsam eingepreist. Ein Team mit 0.8 Expected Goals pro Spiel, das zweimal 3:0 gewonnen hat, wird plötzlich als Offensiv-Powerhouse gehandelt – obwohl die Datenbasis weiterhin 0.8 xG zeigt.
Over/Under-Märkte bei Wetterbedingungen: Starker Wind und Regen senken statistisch die Torwahrscheinlichkeit um 15 bis 25 Prozent. Doch Buchmacher passen Over/Under-Linien oft nur um 0.25 Tore an. Wer Wettervorhersagen systematisch prüft und mit historischen Performance-Daten bei bestimmten Bedingungen korreliert, identifiziert wiederkehrende Under-Value.
Dokumentation und kontinuierliche Verbesserung
Tracking als Lernwerkzeug: Profis dokumentieren jede einzelne Wette mit Datum, Quote, Einsatz, Begründung, implizierter Wahrscheinlichkeit, eigener geschätzter Wahrscheinlichkeit und Ergebnis. Nach 100 Wetten zeigt die Analyse: Welche Wettarten funktionieren? Wo liegen systematische Fehleinschätzungen?
58 % Treffer und eine durchschnittliche Quote von 1,95 beweisen allein keine Profitabilität. Fiktives Gegenbeispiel mit 100 Wetten zu je einem Euro: 58 gewonnene Wetten zur Quote 1,50 und 42 verlorene zur Quote 2,571428… ergeben zusammen eine durchschnittliche Quote von 1,95. Ausgezahlt werden aber nur 58 × 1,50 = 87 Euro; bei 100 Euro Gesamteinsatz beträgt der ROI −13 %. Rechne deshalb (Summe der Auszahlungen − Summe der Einsätze) ÷ Summe der Einsätze und trenne beobachtete Bilanz von einer Prognose.
Return on Investment als Maßstab: 500 Euro Nettogewinn bei 2.000 Euro Gesamteinsatz ergeben 25 % realisierten ROI. Ob dieses Ergebnis auf Zufall, einen belastbaren Vorteil oder eine Mischung zurückgeht, lässt sich aus ROI und Anzahl der Wetten allein nicht bestimmen. Dazu müssten insbesondere Quoten, Einsätze, Ergebnisstreuung und Modellannahmen bekannt sein; eine gute vergangene Bilanz ist keine Gewinnzusage.
Wir empfehlen quartalsweise Reviews: Welche Ligen waren profitabel? Welche Wochentage? Frühe oder späte Wetten? Favoriten oder Underdogs? Diese Muster leiten strategische Anpassungen für das nächste Quartal.
Die Realität professioneller Quotenanalyse ist nüchterner als Hollywood-Darstellungen vermuten lassen. Es sind keine spektakulären Intuitions-Tipps, sondern konsequente Anwendung mathematischer Prinzipien, emotionale Disziplin und kontinuierliches Lernen aus Daten. Die Werkzeuge sind verfügbar – der Unterschied liegt in der systematischen, geduldigen Umsetzung über Monate und Jahre hinweg.