Value Betting erklärt
Value Betting erklärt: 7 Fehler, die 90% der Wettenden bei der Quotenanalyse machen
Value Betting ist das Fundament profitablen Sportwettens. Während die meisten Wettenden ihre Entscheidungen auf Bauchgefühl oder Teamloyalität stützen, basiert nachhaltiger Erfolg auf mathematischer Quotenanalyse. Doch selbst unter denjenigen, die sich mit Value Betting beschäftigen, scheitern 90% an fundamentalen Fehlern bei der Umsetzung. Wir analysieren die sieben kritischsten Fehler und zeigen dir, wie du sie vermeidest.
Was ist Value Betting wirklich?
Value Betting bedeutet, Wetten zu platzieren, bei denen die angebotene Quote höher ist als die tatsächliche Eintrittswahrscheinlichkeit eines Ereignisses rechtfertigt. Die zentrale Formel lautet:
Value = (Buchmacher-Quote × Deine berechnete Wahrscheinlichkeit) – 1
Ein positiver Wert mit einer geschätzten Wahrscheinlichkeit ist ein positiver Modell-EV, kein bewiesener Vorteil. Fiktives Beispiel: Quote 2,50 und geschätzte 45 % ergeben +12,5 %. Beträgt die tatsächliche Wahrscheinlichkeit nur 35 %, ergibt dieselbe Quote dagegen −12,5 %. Die Rechnung bestätigt ihren Wahrscheinlichkeitswert nicht.
Fehler #1: Überschätzung der eigenen Prognosefähigkeit
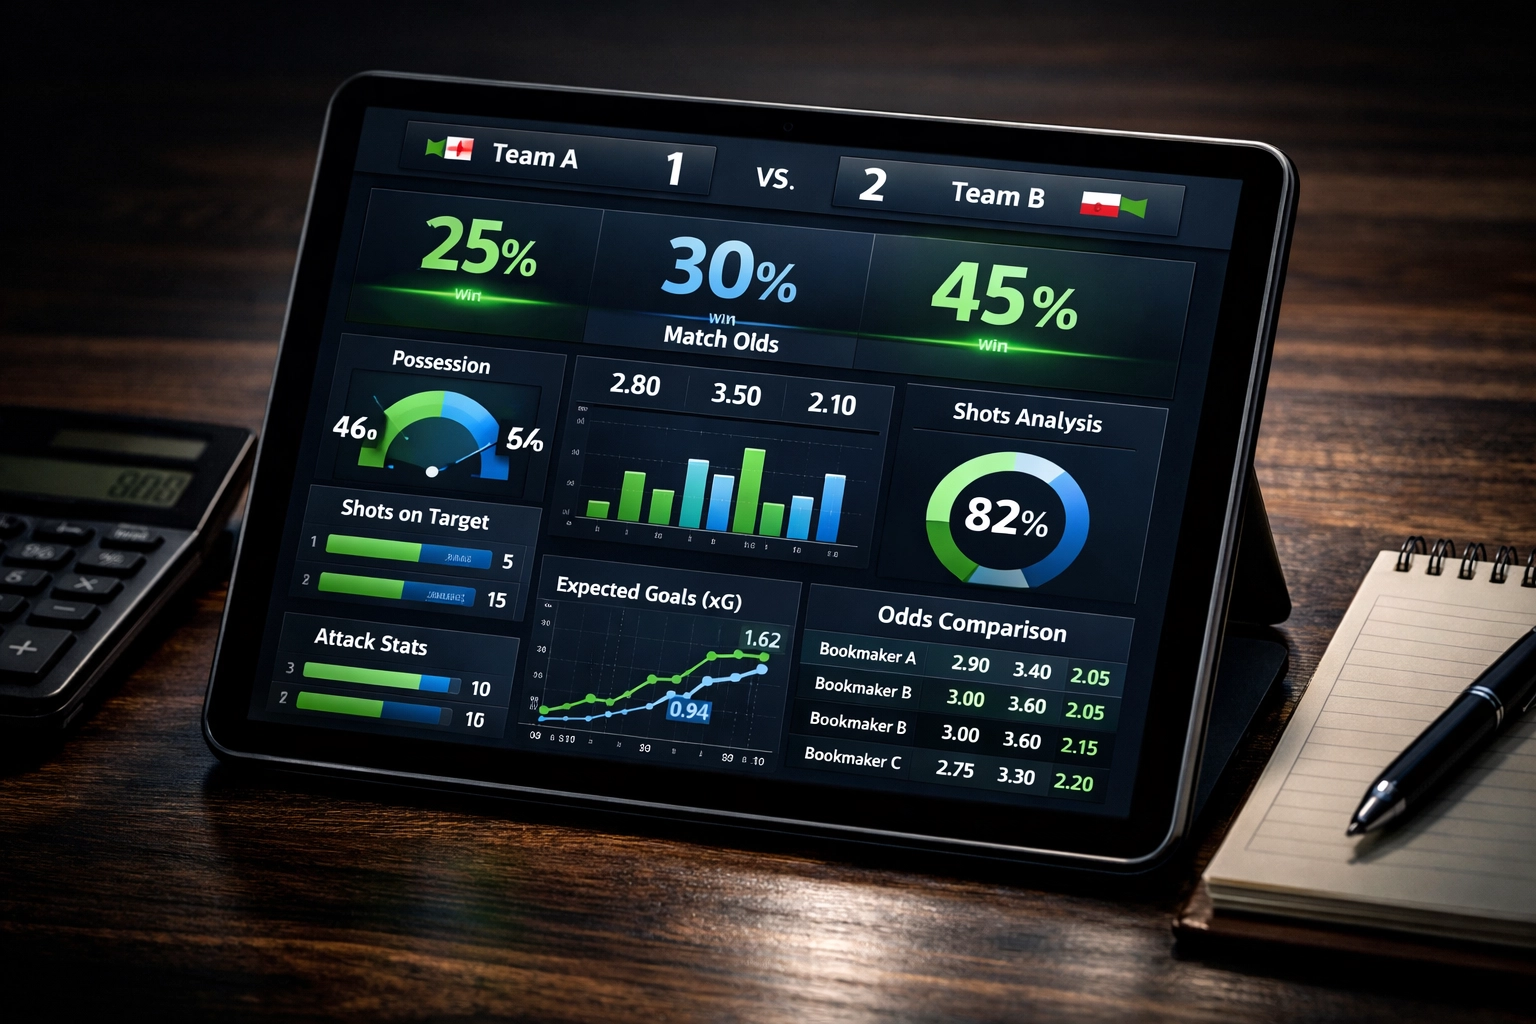
Der häufigste und kostspieligste Fehler: Wettende überschätzen systematisch ihre Fähigkeit, Wahrscheinlichkeiten akkurat zu berechnen. Buchmacher setzen komplexe Algorithmen, umfangreiche Datenbanken und Teams von Analysten ein. Deine subjektive Einschätzung “Bayern gewinnt sicher mit 70% Wahrscheinlichkeit” basiert oft auf kognitiven Verzerrungen.
Schätzfehler wirken auf den EV: Aus einer eigenen Schätzung von 60 % folgt keine allgemeine tatsächliche Trefferquote von 50–55 %. Ein Rückgang um fünf bis zehn Prozentpunkte kann einen berechneten Vorteil aufheben, muss es aber nicht: Bei Quote 3,00 und tatsächlichem p = 0,50 bleibt EV = +50 %. Bei Quote 1,80 und p = 0,50 ist er −10 %. Beide Rechnungen sind fiktive Gegenbeispiele, keine Prognosen.
Kalibrierung mit Unsicherheit: Vergleiche vorab dokumentierte Schätzungen mit späteren Ergebnissen. Fiktiv ergeben 60 Treffer in 100 unabhängigen, vergleichbaren Versuchen ein zweiseitiges 95-%-Wilson-Intervall von rund 50,2–69,1 %. Ein einzelner 100er-Block zeigt daher keine exakt bekannte Wahrscheinlichkeit. Die Intervallrechnung folgt NIST; bei verschiedenen Wahrscheinlichkeiten oder abhängigen Ergebnissen ist dieses einfache Binomialmodell nicht unmittelbar anwendbar.
Fehler #2: Ignorieren der Buchmacher-Marge
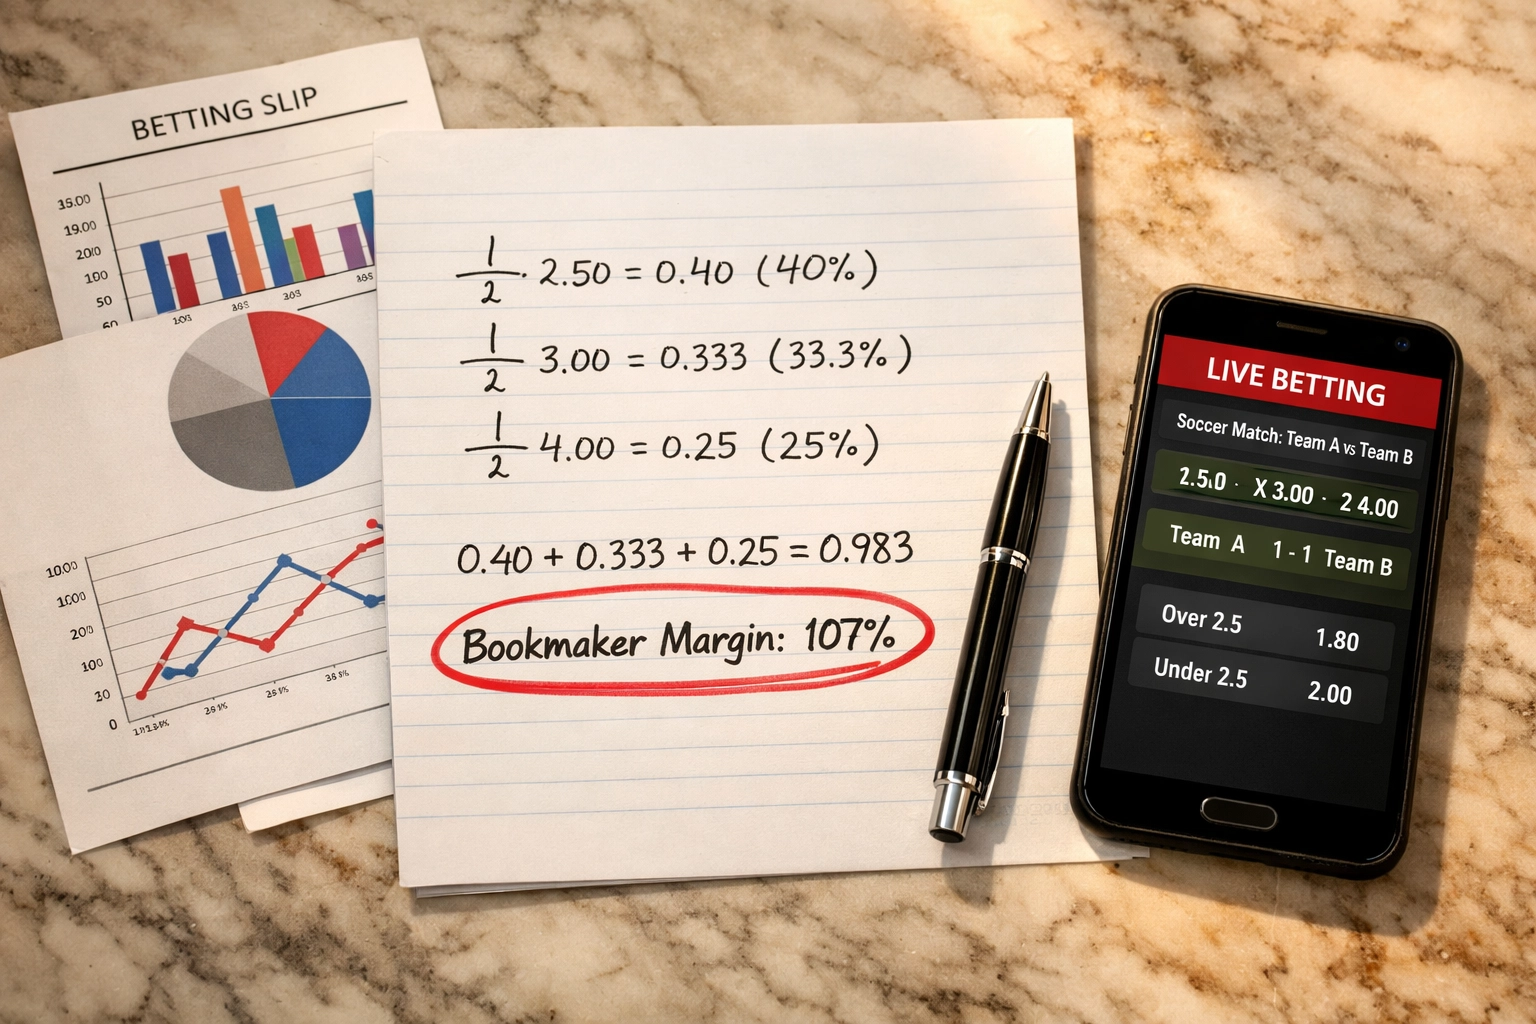
Fiktiver Vergleich: Bei angenommenen Wahrscheinlichkeiten von 40 % / 30 % / 30 % wären die fairen Quoten 2,50 / 3,333… / 3,333…. Diese angenommenen Wahrscheinlichkeiten sind keine Messwerte eines konkreten Bundesliga-Spiels.
Der Buchmacher bietet aber: 2.30, 3.10, 3.20. Die impliziten Wahrscheinlichkeiten (berechnet als 1 ÷ Quote) ergeben:
- Heimsieg: 43.5%
- Unentschieden: 32.3%
- Auswärtssieg: 31.25%
- Mit den ungerundeten Kehrwerten beträgt die Summe rund 106,99 %. Der Aufschlag über 100 % heißt Overround und beträgt rund 6,99 Prozentpunkte; er ist nicht automatisch der tatsächliche Buchmachergewinn.
Für eine einzelne Wette vor weiteren Kosten gilt EV = p × q − 1. Ihre Gewinnschwelle ist p = 1 / q; die angebotene Quote enthält bereits die Preisgestaltung des Anbieters. Der Overround darf nicht noch einmal pauschal vom so berechneten EV abgezogen werden. Im obigen Beispiel ergeben die angenommenen Wahrscheinlichkeiten für die drei angebotenen Quoten EV-Werte von −8 %, −7 % und −4 %. Die Formel folgt dem Gewinn-/Verlustmodell der Princeton-Vorlesung.
Die Kehrwertsumme beschreibt den vollständigen Markt. Eine proportionale Normierung kann als Vergleichsmodell dienen, liefert aber keine gemessenen wahren Wahrscheinlichkeiten. Für den Erwartungswert einer konkreten Wette zählen ihre angebotene Quote und eine belastbare Wahrscheinlichkeitsschätzung, ergänzt um tatsächliche Kosten und Abrechnungsregeln.
Fehler #3: Kurzfristige Erfolgsbewertung
Value Betting funktioniert nach dem Gesetz der großen Zahlen. Eine einzelne Value-Wette mit 5% mathematischem Vorteil kann verlieren – das ist Varianz. Selbst bei 10 oder 20 Wetten können negative Ergebnisse auftreten.
Fiktive Beispielrechnung: Bei zehn unabhängigen Wetten, jeweils tatsächlichem p = 0,55, Quote 2,00 und gleichem Einsatz beträgt die Wahrscheinlichkeit für höchstens vier Treffer rund 26,16 %. Das wäre ein Nettoverlust trotz +10 % EV je eingesetztem Euro. Die Zahl folgt aus der kumulierten Binomialverteilung; eine bloße Schätzung von 55 % belegt diese Voraussetzung nicht.
Die Schlussfolgerung: Wenige Verluste beweisen keine schlechte Methode; sie beweisen aber auch nicht, dass die Methode korrekt war und nur Pech vorlag. Dafür müssen insbesondere die Wahrscheinlichkeitsschätzungen geprüft werden. Einsätze zum Ausgleich von Verlusten zu erhöhen löst einen Schätzfehler nicht.
Prüfumfang festlegen: Eine Mindestzahl von 200–300 Wetten oder drei Monaten garantiert keine verlässliche Bewertung. Benötigte Datenmenge und Unsicherheit hängen von Quoten, Effektgröße, Abhängigkeiten und Prüfziel ab. Fehler sollten untersucht werden, sobald sie auffallen; die Zahl ist keine Aufforderung, weitere Wetten zu platzieren.
Fehler #4: Falsche Value-Berechnung
Viele nutzen vereinfachte oder falsche Formeln. Die korrekte Berechnung der impliziten Wahrscheinlichkeit und des daraus resultierenden Values ist essentiell.
Die richtige Methode:
- Implizite Wahrscheinlichkeit des Buchmachers: 1 ÷ Quote
- Deine berechnete Wahrscheinlichkeit (objektiv kalibriert)
- Wahrscheinlichkeitsabstand in Prozentpunkten: (p − 1 / Quote) × 100. Modell-Erwartungswert in Prozent des Einsatzes: (p × Quote − 1) × 100. Das sind unterschiedliche Größen.
Fiktives Rechenbeispiel, keine aktuelle Spielprognose:
- Angebotene Dezimalquote: 1,40; ihr Kehrwert entspricht rund 71,43 %.
- Nur für das Beispiel angenommene Gewinnwahrscheinlichkeit p: 77 %.
- Modellquote: 1 / 0,77 = 1,2987…, gerundet 1,30.
- Wahrscheinlichkeitsabstand: (0,77 − 1 / 1,40) × 100 ≈ 5,57 Prozentpunkte. Erwarteter Nettogewinn im Modell: (0,77 × 1,40 − 1) × 100 = 7,8 % des Einsatzes.
Diese 7,8 % gelten nur unter der angenommenen Wahrscheinlichkeit und vor weiteren Kosten. Eine geschätzte Differenz von 3–5 % beweist keine langfristige Profitabilität. Die Erwartungswertrechnung p × Quote − 1 entspricht dem Gewinn-/Verlustmodell in der Princeton-Vorlesung.
Fehler #5: Keine systematische Wahrscheinlichkeitsermittlung
Die größte Schwachstelle bei Value Betting ist nicht die Berechnung, sondern die Ermittlung deiner Wahrscheinlichkeit. “Gefühlt 60%” ist wertlos.
Professioneller Ansatz:
- xG-Modelle: Expected Goals der letzten 5-10 Spiele analysieren
- Poisson-Verteilung: Statistisches Modell für Torergebnisse
- Formgewichtung: Jüngere Spiele stärker gewichten (z.B. exponentielle Gewichtung)
- H2H-Adjustierung: Direkte Duelle mit 10-15% Gewichtung
- Situative Faktoren: Verletzungen, Rotationen, Motivation (quantifiziert durch historische Daten)
Fiktives Poisson-Beispiel für Teamtore:
- Angenommener Poisson-Parameter für die Tore eines Teams: λ = 2,1.
- Der Parameter ist hier vorgegeben; er lässt sich nicht ohne ein festgelegtes Modell aus zwei xG-Durchschnitten ableiten.
- Wahrscheinlichkeit für mindestens zwei Teamtore: P(X ≥ 2) = 1 − e−2,1 × (1 + 2,1) ≈ 62,04 %.
- Das Ereignis „mindestens zwei Teamtore“ ist nicht dasselbe wie ein Sieg des Teams.
- Drei Siege in vier früheren Begegnungen rechtfertigen keinen pauschalen Zuschlag von drei Prozentpunkten.
Die Rechnung folgt der Poisson-Verteilung im NIST-Handbuch. Ob dieses Modell auf ein bestimmtes Spiel passt, muss separat geprüft werden.
Fehler #6: Emotionale Quotenjagd statt analytischer Disziplin
Value existiert nur, wo der Markt ineffizient ist. Die größte Ineffizienz ist nicht bei Top-Spielen der Bundesliga oder Premier League zu finden, sondern in Nischenmärkten, unattraktiven Ligen oder spezifischen Wettmärkten.
Typisches Fehlverhalten:
- Wetten auf das Lieblingsteam, weil “man es besser kennt”
- Fokus auf Spiele mit hoher medialer Aufmerksamkeit (höchste Markteffizienz)
- Ignorieren von statistisch wertvollen, aber “langweiligen” Märkten wie Asian Handicaps oder Team-Tore
Die Daten zeigen: Die Closing-Line-Effizienz (Genauigkeit der finalen Quote vor Spielbeginn) liegt bei Champions-League-K.o.-Spielen bei 95-97%, bei 2. Ligen Osteuropas bei 85-90%. Dort existiert mehr Raum für Value.
Lösung: Entwickle ein emotionsloses Screening-System. Wenn Value bei Baník Ostrava gegen Slavia Prag existiert, ist diese Wette einem Bayern-Spiel ohne Value vorzuziehen – unabhängig von persönlicher Präferenz.
Fehler #7: Fehlende Dokumentation und Analyse
Ohne akkurate Aufzeichnung kannst du weder deine Prognosefähigkeit kalibrieren noch profitable Muster identifizieren. 80% der Wettenden führen kein strukturiertes Wettjournal.
Essenzielle Tracking-Metriken:
- Datum, Liga, Teams, Wettmarkt
- Deine kalkulierte Wahrscheinlichkeit mit Begründung
- Buchmacher-Quote und implizite Wahrscheinlichkeit
- Berechneter Value-Prozentsatz
- Einsatzhöhe und Ergebnis
- ROI nach 50/100/200 Wetten
- Win-Rate aufgeschlüsselt nach deinen Wahrscheinlichkeits-Clustern (50-60%, 60-70%, etc.)
Auswertung: Ein Journal kann die folgenden Fragen untersuchen. Nach 200 Einträgen stehen die Antworten nicht automatisch fest; nachträgliche Untergruppen enthalten noch weniger Beobachtungen und können Zufallsmuster zeigen.
- In welchen Ligen deine Prognosen am genauesten sind
- Bei welchen Wettmärkten du systematisch über-/unterschätzt
- Ob deine Value-Berechnung zu Profit führt
- Welche Einflussfaktoren (xG, Form, H2H) den größten prädiktiven Wert haben
Die Mathematik hinter langfristigem Erfolg
Auch eine als „Value Bet“ bezeichnete Sportwette bleibt Glücksspiel; die GGL ordnet Sportwetten ausdrücklich den Glücksspielarten zu. Eine berechnete Modellrendite ändert diese Einordnung nicht. Ein Gesetz der großen Zahlen setzt geeignete Modellannahmen voraus und garantiert weder einen Gewinn in einer endlichen Serie noch die Richtigkeit der geschätzten Wahrscheinlichkeit.
Realistische Erwartungen:
- Professionelle Value-Wetter erzielen langfristig 3-8% ROI
- Dafür sind 500-1000 Wetten pro Jahr nötig
- Die Standardabweichung liegt bei 15-25% (hohe Varianz)
- Drawdowns von 20-30% der Bankroll sind normal
Die genannten Fehler können eine Analyse unbrauchbar machen. Ihre Vermeidung allein beweist jedoch weder einen Marktvorteil noch zukünftige Gewinne. Auch ein diszipliniert angewandtes Modell kann die unbekannten Wahrscheinlichkeiten falsch einschätzen.
Umsetzung in der Praxis
Starte mit einem systematischen Ansatz:
- Kalibrierung: Dokumentiere 100 Wetten mit Wahrscheinlichkeitsschätzungen, bevor du Geld einsetzt
- Modellentwicklung: Baue ein einfaches Bewertungsmodell (z.B. gewichtete xG-Analyse)
- Keine automatische Einsatzfreigabe: Vier Prozent berechneter EV sind kein Sicherheitsnachweis. Bei Quote 2,00 und geschätztem p = 0,52 ergeben sich +4 %; bei tatsächlichem p = 0,48 dagegen −4 %. Die Schwelle ersetzt keine Prüfung der Schätzung.
- Modellgrenze: Ein pauschaler Einsatz von 1–2 % ist nicht das Kelly-Kriterium. Im einfachen Zwei-Ausgänge-Modell lautet dessen Anteil f = (p × q − 1) / (q − 1); bei p = 0,55 und q = 2,00 ergibt das rechnerisch 10 %. Das ist keine Einsatzempfehlung: Ein Fehler in p kann die Rechnung unbrauchbar machen.
- Review-Zyklen: Evaluiere alle 50 Wetten deine Strategie
Mathematisch korrekt zu rechnen ist notwendig, um eine Aussage über einen Modell-EV zu verstehen. Es reicht nicht aus, um dessen Eingaben zu bestätigen oder tatsächliche Gewinne sicherzustellen. Nicht auflösbare Unsicherheit bleibt auch bei korrekter Anwendung einer Formel bestehen.