Markt- & Quotenanalyse
Die Mathematik hinter Sportwetten Quoten und Wahrscheinlichkeiten
Die Fähigkeit, Wettquoten mathematisch korrekt zu interpretieren, trennt langfristig profitable Wetter von jenen, die dem Glück überlassen. Quoten sind weit mehr als simple Multiplikatoren für den Einsatz – sie kodieren Wahrscheinlichkeiten, Markterwartungen und die Gewinnmarge der Buchmacher. Wer die zugrundeliegende Mathematik beherrscht, gewinnt einen erheblichen analytischen Vorteil.
Die fundamentale Beziehung zwischen Quote und Wahrscheinlichkeit
Jede Wettquote repräsentiert eine implizite Wahrscheinlichkeit. Die Umrechnung folgt einer simplen mathematischen Formel, die jeder professionelle Wetter verinnerlicht haben sollte.
Berechnung der impliziten Wahrscheinlichkeit
Die implizite Wahrscheinlichkeit P einer Dezimalquote Q berechnet sich durch:
P = 1 / Q
Dieser Zusammenhang ermöglicht die sofortige Bewertung jeder angebotenen Quote. Eine Quote von 2,50 entspricht einer Wahrscheinlichkeit von 40 Prozent (1 ÷ 2,50 = 0,40). Bei einer Quote von 1,80 sieht der Buchmacher eine Wahrscheinlichkeit von 55,56 Prozent.
Die folgende Tabelle zeigt gängige Quoten mit ihren entsprechenden Wahrscheinlichkeiten:
| Dezimalquote | Implizite Wahrscheinlichkeit | Prozent |
|---|---|---|
| 1,50 | 0,6667 | 66,67% |
| 1,80 | 0,5556 | 55,56% |
| 2,00 | 0,5000 | 50,00% |
| 2,50 | 0,4000 | 40,00% |
| 3,00 | 0,3333 | 33,33% |
| 4,00 | 0,2500 | 25,00% |
| 5,00 | 0,2000 | 20,00% |
| 10,00 | 0,1000 | 10,00% |
Von Wahrscheinlichkeit zur fairen Quote
Die Umkehrung dieser Berechnung ermöglicht es, aus einer geschätzten Wahrscheinlichkeit eine theoretisch faire Quote zu ermitteln:
Q = 1 / P
Wenn wir die Wahrscheinlichkeit eines Heimsieges auf 60 Prozent (0,60) einschätzen, ergibt sich eine faire Quote von 1,67 (1 ÷ 0,60). Diese Berechnung bildet die Grundlage für jede Value-Analyse.
Die Buchmacher-Marge verstehen und quantifizieren
Buchmacher operieren nicht mit fairen Quoten. Sie integrieren systematisch eine Gewinnmarge, die ihre langfristige Profitabilität sicherstellt. Diese Marge zu erkennen und zu quantifizieren gehört zur Kernkompetenz professioneller Wettanalyse.
Overround-Berechnung
Der Overround (auch Buchmacher-Marge genannt) wird sichtbar, wenn man die impliziten Wahrscheinlichkeiten aller möglichen Ausgänge eines Ereignisses addiert. Bei einem fairen Markt würde diese Summe exakt 100 Prozent betragen.
Beispiel einer 1X2-Wette:
| Ausgang | Quote | Implizite Wahrscheinlichkeit |
|---|---|---|
| Heimsieg | 2,10 | 47,62% |
| Unentschieden | 3,40 | 29,41% |
| Auswärtssieg | 3,60 | 27,78% |
| Summe | – | 104,81% |
Der Overround beträgt 104,81 Prozent. Die Differenz zu 100 Prozent (4,81 Prozentpunkte) repräsentiert die Buchmacher-Marge. Diese Marge variiert erheblich zwischen verschiedenen Anbietern, Ligen und Wettmärkten.
Margenverteilung und strategische Implikationen
Die Marge muss nicht gleichmäßig über alle Ausgänge verteilt sein. Der klassische Favoriten-Longshot-Bias beschreibt gerade eine relative Überbewertung von Außenseitern; er begründet keine allgemeine Regel, dass Favoriten stärker belastet sind. Wie die Preise eines konkreten Marktes von den tatsächlichen Wahrscheinlichkeiten abweichen, lässt sich aus dem Overround allein nicht bestimmen.
Value-Berechnung als Kern profitabler Wettstrategien
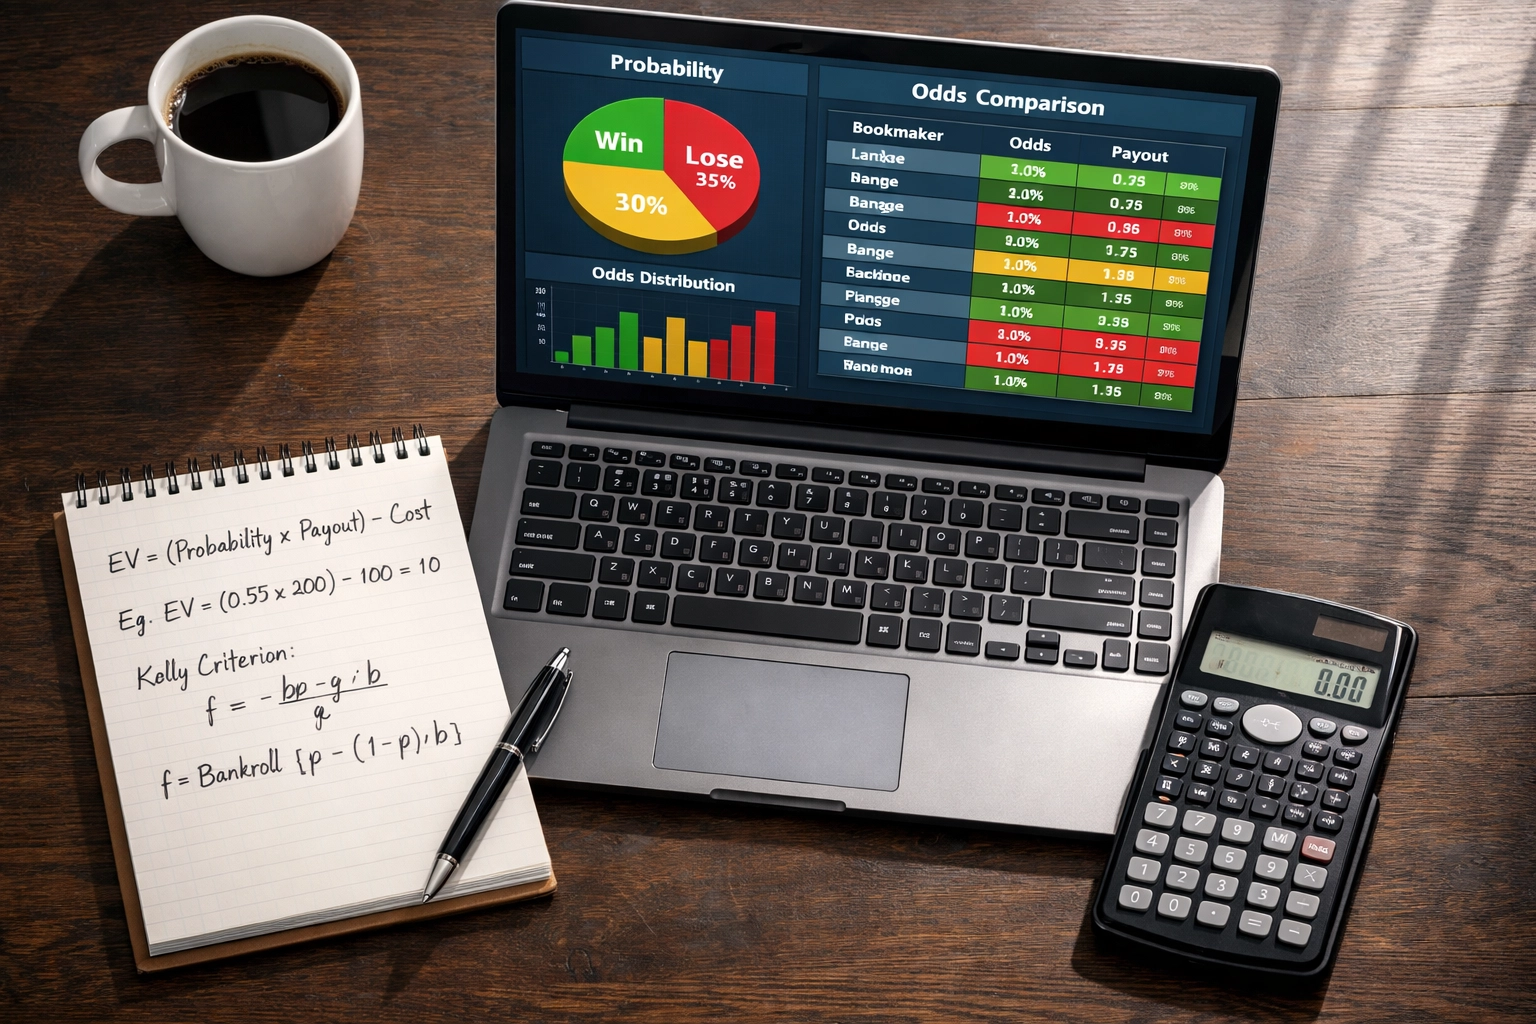
Value entsteht, wenn die eigene Wahrscheinlichkeitseinschätzung von der impliziten Wahrscheinlichkeit der angebotenen Quote abweicht. Die mathematisch präzise Quantifizierung dieses Unterschieds ermöglicht rationale Wettentscheidungen.
Die Expected Value Formel
Der Erwartungswert (Expected Value, EV) einer Wette berechnet sich wie folgt:
EV = (Quote × Wahrscheinlichkeit) – 1
Ein positiver EV signalisiert eine mathematisch vorteilhafte Wette. Je höher der positive EV, desto größer der theoretische Vorteil.
Praktisches Beispiel:
- Angebotene Quote: 3,20
- Eigene Wahrscheinlichkeitsschätzung: 35% (0,35)
- EV = (3,20 × 0,35) – 1 = 1,12 – 1 = 0,12
Ein EV von 0,12 bedeutet einen erwarteten Gewinn von 12 Prozent pro eingesetzter Einheit bei wiederholter Platzierung dieser Wette unter identischen Bedingungen.
Value-Schwellenwerte in der Praxis
Die bloße Existenz von positivem EV rechtfertigt noch keine Wette. Professionelle Wetter arbeiten mit Mindest-Schwellenwerten:
| Wetter-Profil | Minimaler EV | Begründung |
|---|---|---|
| Konservativ | +8% bis +10% | Puffer für Modellungenauigkeit |
| Ausgewogen | +5% bis +7% | Standard-Schwelle bei etablierter Track Record |
| Aggressiv | +3% bis +4% | Höheres Volumen, mehr Marktabdeckung |
Diese Schwellenwerte kompensieren unvermeidbare Schätzfehler und berücksichtigen, dass jedes Wahrscheinlichkeitsmodell fehlerbehaftet ist.
Präzise Wahrscheinlichkeitsschätzung als Wettbewerbsvorteil
Die Qualität der eigenen Wahrscheinlichkeitsschätzung determiniert langfristigen Wetterfolg. Mathematisch präzise Value-Berechnung nützt wenig, wenn die zugrunde liegenden Wahrscheinlichkeiten schlecht geschätzt sind.
Kalibrierung eigener Prognosen
Professionelle Wetter kalibrieren ihre Wahrscheinlichkeitsschätzungen kontinuierlich. Eine gut kalibrierte Prognose zeichnet sich dadurch aus, dass Ereignisse, denen eine Wahrscheinlichkeit von X Prozent zugewiesen wurde, tatsächlich in X Prozent der Fälle eintreten.
Methodik zur Kalibrierungsprüfung:
- Dokumentation aller platzierten Wetten mit geschätzter Wahrscheinlichkeit
- Gruppierung in Wahrscheinlichkeitsbereiche (z.B. 40-45%, 45-50%, etc.)
- Vergleich der realisierten Trefferquote mit der prognostizierten Wahrscheinlichkeit
- Systematische Anpassung bei konsistenten Abweichungen
Vermeidung systematischer Schätzfehler
Bestimmte kognitive Verzerrungen führen systematisch zu fehlerhaften Wahrscheinlichkeitsschätzungen:
Favoriten-Longshot-Bias: Der klassische Befund beschreibt überbewettete Außenseiter und relativ unterbewettete Favoriten, nicht die umgekehrte Richtung. Snowberg und Wolfers (2010) untersuchen dieses Muster bei Pferderennen. Daraus folgt weder, dass es in jedem Wettmarkt auftritt, noch dass Favoritenwetten automatisch profitabel sind.
Recency-Bias: Übergewichtung jüngster Ereignisse bei der Wahrscheinlichkeitsschätzung. Ein Team mit drei aufeinanderfolgenden Siegen wird systematisch überbewertet, selbst wenn diese Siege gegen schwache Gegner erfolgten.
Confirmation-Bias: Selektive Wahrnehmung von Informationen, die die ursprüngliche Einschätzung bestätigen, während widersprüchliche Evidenz ignoriert wird.
Closing Line Value als Benchmark
Der Closing Line Value (CLV) vergleicht die angenommene Quote mit einer späteren Schlussquote für dieselbe Auswahl, Linie und Abrechnung.
CLV-Berechnung und Interpretation
Als einfacher Quotenvergleich ohne Margenbereinigung verwenden wir:
CLV = (Platzierte Quote / Closing Quote) – 1
Beispiel:
- Platzierte Wette bei Quote 2,40
- Closing Quote (unmittelbar vor Spielbeginn): 2,10
- CLV = (2,40 / 2,10) – 1 ≈ 0,1429 = +14,29%
Die platzierte Quote von 2,40 ist bei gleichem Einsatz besser als 2,10: Im Gewinnfall zahlt sie mehr aus. Der umgekehrte Quotient (2,10 / 2,40) – 1 = -12,5% beschreibt den Rückgang der angebotenen Quote, nicht einen schlechteren Einstieg. Der Vergleich mit der Schlussquote beweist weder die wahre Eintrittswahrscheinlichkeit noch künftige Gewinne.
Mathematische Grundlagen von Handicap-Wetten
Asian Handicap und European Handicap folgen spezifischen mathematischen Prinzipien, die ihre Bewertung von traditionellen 1X2-Märkten unterscheiden.
Asian Handicap Wahrscheinlichkeitsverteilung
Bei Asian Handicap -0,5 gewinnt die Auswahl, wenn das gewählte Team gewinnt; ein Push ist nicht möglich. Der Kehrwert einer angebotenen Quote ist jedoch keine nachgewiesene tatsächliche Siegwahrscheinlichkeit: Die Quote kann eine Buchmachermarge enthalten. Bei ganzzahligen Handicaps muss zusätzlich die Rückzahlung bei genau passender Tordifferenz berücksichtigt werden:
| Handicap | Gewinn der Auswahl | Rückzahlung (Push) |
|---|---|---|
| -0,5 | Sieg mit mindestens einem Tor Differenz | Kein Push |
| -1,0 | Sieg mit mindestens zwei Toren Differenz | Sieg mit genau einem Tor Differenz |
| -1,5 | Sieg mit mindestens zwei Toren Differenz | Kein Push |
| -2,0 | Sieg mit mindestens drei Toren Differenz | Sieg mit genau zwei Toren Differenz |
Im vereinfachten Modell ohne Kosten sei pG die Gewinnwahrscheinlichkeit, pR die Push-Wahrscheinlichkeit und q die Dezimalquote. Bei einem Einsatz von einer Einheit ist der erwartete Nettogewinn pG × q + pR − 1. Die faire Quote bei Erwartungswert null lautet deshalb q = (1 − pR) / pG für pG > 0. Ohne Push vereinfacht sie sich zu 1 / pG. Die Abrechnung ganzzahliger Linien mit Rückzahlung erläutern Hegarty und Whelan in ihrem UCD-Arbeitspapier, Abschnitt 2.2. Die Formel ist eine Modellidentität und keine Gewinnprognose.
Kelly-Kriterium für optimale Einsatzhöhe
Das Kelly-Kriterium liefert eine mathematisch fundierte Methode zur Bestimmung der optimalen Einsatzhöhe bei gegebenem Edge.
Kelly-Formel
f = (bp – q) / b
Wobei:
- f = Anteil der Bankroll, der eingesetzt werden soll
- b = Dezimalquote – 1
- p = geschätzte Gewinnwahrscheinlichkeit
- q = 1 – p (Verlustwahrscheinlichkeit)
Beispiel:
- Quote: 2,50 (b = 1,50)
- Geschätzte Wahrscheinlichkeit: 45% (p = 0,45)
- q = 0,55
f = (1,50 × 0,45 – 0,55) / 1,50 = (0,675 – 0,55) / 1,50 = 0,0833
Das Kelly-Kriterium empfiehlt einen Einsatz von 8,33 Prozent der Bankroll. In der Praxis verwenden die meisten professionellen Wetter fraktionelles Kelly (typischerweise 25-50 Prozent des berechneten Werts), um Volatilität zu reduzieren und Schätzfehler zu kompensieren.
Varianz und Sample Size in der statistischen Bewertung
Kurzfristige Resultate bei sportwetten unterliegen erheblicher Varianz. Die mathematisch korrekte Interpretation von Ergebnissen erfordert Verständnis statistischer Signifikanz.
Standardabweichung und Konfidenzintervalle
Für n unabhängige Wetten mit derselben Gewinnwahrscheinlichkeit p und q = 1 – p beschreibt σX = √(n × p × q) die Standardabweichung der Anzahl X gewonnener Wetten. Das ist keine Geldsumme; diese Zuordnung folgt aus der Binomialverteilung.
Bei identischem Einsatz s und gleicher Dezimalquote Q, ohne Gebühren, Steuern, Rückzahlungen oder Teilergebnisse, ist der Nettogewinn G = s × (Q × X – n). Deshalb gilt:
E(G) = n × s × (Q × p – 1); σG = s × Q × √(n × p × q)
Nur wenn die Normalapproximation ausreichend passt, beschreibt E(G) ± 1,96 × σG ungefähr den mittleren 95-Prozent-Bereich möglicher Gesamtgewinne im Modell. Das ist kein Konfidenzintervall für einen unbekannten Erwartungswert. Bei wenigen Wetten, extremen Wahrscheinlichkeiten oder abhängigen Ergebnissen ist diese Näherung nicht allgemein gültig.
Auch bei positivem Erwartungswert sind Verluste möglich. Eine Verlustserie allein bestätigt oder widerlegt die Qualität einer Strategie nicht.
Quotenbewegungen und Marktinformationen
Quotenänderungen reflektieren neu eingehende Informationen und Wettvolumen. Die mathematische Analyse dieser Bewegungen generiert zusätzliche Signale.
Steam Moves quantifizieren
Ein Steam Move bezeichnet eine abrupte, signifikante Quotenänderung über mehrere Buchmacher hinweg. Die Magnitude eines Steam Moves lässt sich quantifizieren:
Steam Intensity = ln(Quote vor Move / Quote nach Move)
Diese logarithmische Transformation normalisiert Quotenbewegungen und macht sie über verschiedene Quotenniveaus hinweg vergleichbar. Ein Steam Intensity-Wert über 0,15 signalisiert typischerweise meaningful sharp money.
Mehrweg-Wetten und Arbitrage-Mathematik
Eine rechnerische Arbitrage setzt voraus, dass alle möglichen, sich gegenseitig ausschließenden Ausgänge desselben Marktes zu fest angenommenen Quoten und übereinstimmenden Abrechnungsregeln abgedeckt sind.
Arbitrage-Berechnung
Für Dezimalquoten Qi ist die Summe der Kehrwerte:
S = 1/Q₁ + 1/Q₂ + … + 1/Qₙ
Ist S < 1, lässt sich ein Gesamteinsatz T so verteilen, dass die Bruttoauszahlung unabhängig vom abgedeckten Ausgang gleich ist:
Einsatz für Ausgang i = T × (1/Qi) / S
Die Bruttoauszahlung beträgt T/S. Die Nettorendite auf den gesamten Einsatz beträgt daher 1/S – 1, nicht 1 – S.
Beispiel mit genau zwei Ausgängen:
- Quote A: 2,15
- Quote B: 2,10
- S = 1/2,15 + 1/2,10 ≈ 0,9413068
- Nettorendite: 1/S – 1 ≈ 0,062353 = 6,24%
Die Differenz 1 – S beträgt rund 5,87 Prozentpunkte und ist nicht die Rendite auf den Gesamteinsatz. Die 6,24 Prozent gelten nur für dieses Rechenmodell vor Kosten und Rundung. Steuern, Gebühren, Einsatzlimits, Quotenänderungen, nicht angenommene oder unterschiedlich annullierte Wetten können den rechnerischen Vorteil aufheben; die Rechnung ist keine praktische Gewinngarantie.
Praktische Anwendung in der täglichen Analyse
Die Integration dieser mathematischen Konzepte in den täglichen Analyseprozess transformiert Wetten von Spekulation zu datengetriebenen Investitionsentscheidungen.
Erfolgreiche Wetter entwickeln systematische Workflows:
- Erstellung eigener Wahrscheinlichkeitsmodelle basierend auf relevanten Statistiken
- Vergleich der Modell-Outputs mit verfügbaren Marktquoten
- Quantifizierung des Edges mittels EV-Berechnung
- Überprüfung der Kalibrierung durch CLV-Tracking
- Optimierung der Einsatzhöhe via Kelly-Kriterium
- Kontinuierliche Validierung der Ergebnisse unter Berücksichtigung statistischer Varianz
Die konsequente Anwendung dieser mathematischen Prinzipien eliminiert emotionale Entscheidungen und schafft die Grundlage für langfristig profitable Wettaktivität. Während einzelne Wetten aufgrund der inhärenten Varianz des Sports gewonnen oder verloren werden, determiniert die mathematische Qualität der Entscheidungsfindung das langfristige Ergebnis.